Nağdsız ödənişlər artır: Vətəndaş və sahibkar nə qazanır?
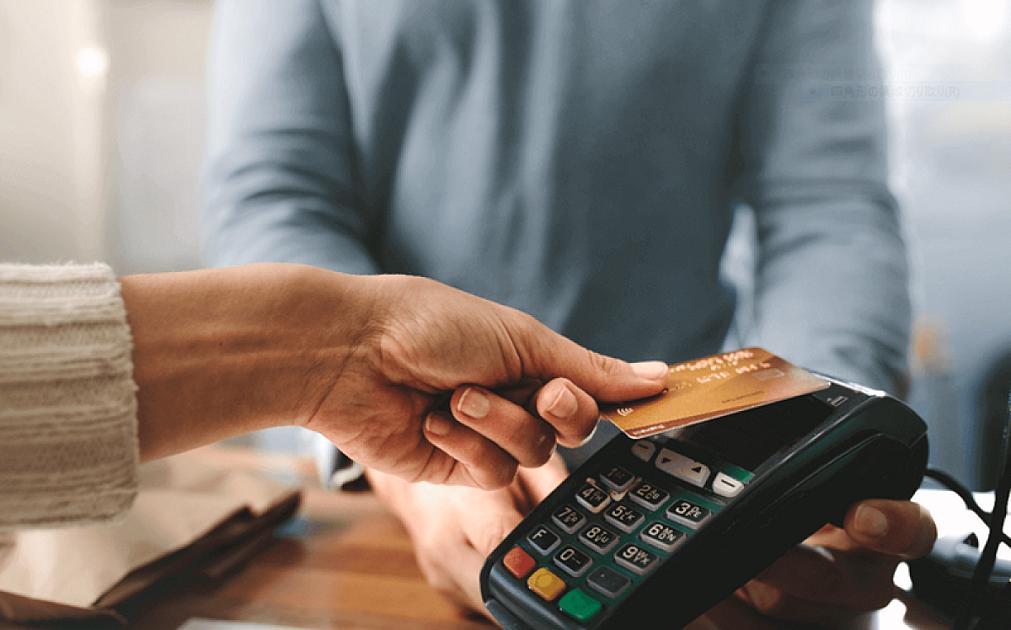
Azərbaycanda nağdsız ödənişlər iqtisadi dövriyyədə getdikcə daha böyük yer tutur. Bank kartları, mobil telefonlar və rəqəmsal bankçılıq vasitəsilə ödənişlər artıq yalnız rahatlıq məsələsi deyil, həm də istehlakçı davranışına, sahibkarlıq fəaliyyətinə və iqtisadi şəffaflığa təsir edən amildir.
Oktyabrın 13-də yayılan məlumata görə, 2026-cı ilin avqust ayının sonuna ölkədə kart əməliyyatlarında nağdsız ödənişlərin payı 69,8 faizə çatıb. Azərbaycan Fintex Assosiasiyasının İdarə Heyətinin sədri Edqar Abdullayev bu göstəricini Bakıda keçirilən Türk dövlətlərinin fintex forumunda açıqlayıb. 2025-ci ildə isə nağdsız ödənişlərin həcmi əvvəlki illə müqayisədə 26 faiz artaraq 99,1 milyard manat təşkil edib.
Bu rəqəmlər nağdsız ödənişlərin genişləndiyini göstərir. Bəs bu dəyişiklik adi vətəndaşın büdcəsinə, kiçik mağazanın gəlirinə və bütövlükdə iqtisadiyyatın fəaliyyətinə necə təsir edir? Nağdsız ödənişlərin artması hər kəs üçün eyni dərəcədə sərfəlidirmi?
Rəqəmlər nə deyir?
Nağdsız ödənişlərin payı
69,8%
2026-cı ilin avqust ayının sonuna
Nağdsız ödənişlərin həcmi
99,1 mlrd.
2025-ci il, manatla
İllik artım
26%
2025-ci ildə
Ödəniş kartları
23 milyona yaxın
2026-cı ilin avqust ayının sonuna
Burada vacib bir məqam var: 69,8 faizlik göstərici bütün ölkə iqtisadiyyatında həyata keçirilən hər növ ödənişin payı deyil. Bu, məhz kart əməliyyatlarında nağdsız ödənişlərin xüsusi çəkisidir. Göstəricini bütün ticarət dövriyyəsinə, yaxud əhalinin bütün xərclərinə şamil etmək düzgün olmaz.
Azərbaycan Mərkəzi Bankının məlumatına əsasən, 2025-ci ildə ölkədaxili kart əməliyyatlarında nağdsız dövriyyənin payı 67,6 faiz olub. 2026-cı ilin avqust ayına dair açıqlanan 69,8 faizlik göstərici artımın davam etdiyini göstərir.
69,8 faizlik göstərici nağd pulun yaxın zamanda yox olacağı mənasına gəlmir. Əksinə, bu rəqəm kart əməliyyatlarının strukturunda nağdsız ödənişlərin üstün mövqeyə yaxınlaşdığını göstərir.
Nağd pul bəzi kiçik alışlarda, rəqəmsal xidmətlərə çıxışın məhdud olduğu yerlərdə və ehtiyat vasitəsi kimi istifadə olunmağa davam edə bilər. Eyni zamanda, rəqəmsal ödənişlərin genişlənməsi insanlara daha çox seçim imkanı yaradır.
Mərkəzi Bankın rəqəmsal ödənişlər üzrə siyasətində də xidmətlərin əlçatanlığının artırılması, yeni ödəniş texnologiyalarının tətbiqi və bazarda rəqabətin genişləndirilməsi əsas istiqamətlərdəndir. Qurumun vahid AZQR standartı və Ani Ödənişlər Sistemi ilə bağlı təşəbbüsləri də bu infrastrukturun inkişafına yönəlib.
Azərbaycanda nağdsız ödənişlərin payının 70 faizə yaxınlaşması maliyyə davranışında baş verən mühüm dəyişikliklərdən xəbər verir. Vətəndaş üçün bu dəyişiklik vaxt itkisinin azalması, xərclərin izlənməsi və gündəlik ödənişlərin rahatlaşması deməkdir. Sahibkar üçün isə satışların uçotunun asanlaşması, daha geniş müştəri dairəsinə xidmət göstərmək və müəyyən hallarda vergi güzəştlərindən yararlanmaq imkanı yaradır.
Bununla yanaşı, bank komissiyaları, kiberdələduzluq, texniki nasazlıqlar və rəqəmsal xidmətlərə çıxışdakı fərqlər nəzərə alınmalıdır.
Nağdsız ödənişlərin artması öz-özlüyündə məqsəd deyil. Əsas məqsəd bu artımın vətəndaş üçün real rahatlığa, sahibkar üçün daha səmərəli fəaliyyətə, iqtisadiyyat üçün isə daha şəffaf və təhlükəsiz maliyyə mühitinə çevrilməsidir.
Xpress.az