Banklar xəbərdarlıq edir: İstifadə edilməyən kredit kartlarını bağlayın
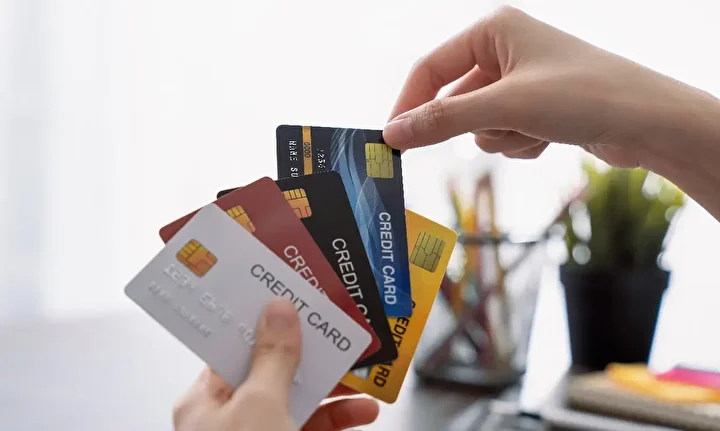
İstifadə edilməyən kredit kartını cüzdanda saxlamaq kart sahibini ciddi maliyyə riskləri ilə üz-üzə qoya bilər.
Xpress.az xəbər verir ki, Banki.ru analitiki Eryaniya Boçkinanın sözlərinə görə, müddəti bitmiş və ya uzun müddət istifadə olunmayan kredit kartları çox vaxt gözlənilməz borcların yaranmasına səbəb olur.
Ekspert bildirir ki, kredit kartı üzrə borc təkcə vəsaitdən istifadə zamanı yaranmır. Banklar kart üzrə illik və ya aylıq xidmət haqqı tuta bilər və bu ödənişlər istifadə olunmayan kartda belə borcun formalaşmasına gətirib çıxara bilər.
“Pulsuz” kart necə borca çevrilir?
Boçkinanın sözlərinə görə, bir çox müştəri kartı əlverişli ilkin şərtlərlə əldə etdikdən sonra tarif dəyişikliklərini izləməyi unudur. Nəticədə əvvəlcə pulsuz olan kart sonradan sahibinin xəbəri olmadan müntəzəm komissiyalar hesabına bank üçün gəlir mənbəyinə çevrilir.
Aktiv olmayan kart niyə maliyyə planlarını poza bilər?
İstifadə edilməyən kredit kartı yalnız borc riski yaratmır, eyni zamanda gələcək kredit imkanlarını da məhdudlaşdıra bilər. Banklar borcalanları qiymətləndirərkən təkcə mövcud borcu deyil, bütün açıq kredit limitlərini nəzərə alırlar.
Bu səbəbdən, yüksək limiti olan, lakin istifadə olunmayan kredit kartı ipoteka və ya avtomobil krediti kimi böyük məbləğli kreditlərin alınmasına mane ola bilər.
Kartın bağlanmasını zəruri edən digər səbəblər arasında aşağı kredit limiti, qısa güzəşt müddəti və ya zəif loyallıq proqramları da göstərilir.
Bloklama kifayət deyil: əsas səhv haradadır?
Ekspertin sözlərinə görə, ən çox buraxılan səhvlərdən biri kartın sadəcə bloklanmasının və ya fiziki olaraq məhv edilməsinin kifayət hesab olunmasıdır. Bu addımlar bankla müqavilə münasibətlərini dayandırmır.
Kart bloklansa belə, hesab açıq qalır, xidmət haqları tutulmağa davam edə və kart borc yükünə daxil edilə bilər. Problemin yeganə düzgün həlli kart hesabının rəsmi şəkildə bağlanmasıdır.
Kredit kartını düzgün bağlamağın mərhələləri
Kredit kartını tam bağlamaq üçün bir neçə addım atılmalıdır:
bütün borclar və xidmət haqları tam ödənilməlidir;
hesabda qalan vəsait çıxarılmalıdır;
bank vasitəsilə hesabın bağlanması üçün rəsmi ərizə təqdim edilməlidir.
Bağlanma prosesi adətən 30–60 gün çəkir. Bu müddət ərzində bank bütün əməliyyatları yoxlayır və yekunlaşdırır.
Proses başa çatdıqdan sonra bank iki iş günü ərzində kredit bürosuna məlumat göndərməlidir. Elektron bildiriş zamanı məlumatlar növbəti gün, kağız formada isə təxminən beş gün ərzində yenilənir.
Kartın onlayn bankçılıq və mobil tətbiqlərdən silinməsi bağlanmanın tamamlandığını göstərir. Bununla belə, mütəxəssislər bankdan borcun olmaması və hesabın bağlanması barədə rəsmi arayış almağı tövsiyə edirlər.
Bu sənədlər ən azı üç il saxlanılmalıdır. Bu addım gələcəkdə mümkün maliyyə mübahisələrinin qarşısını almağa və hüquqlarınızı qorumağa kömək edəcək.