Kredit kartından istifadə edənlər niyə daha çox borclanır? – Borc spiralı necə yaranır?
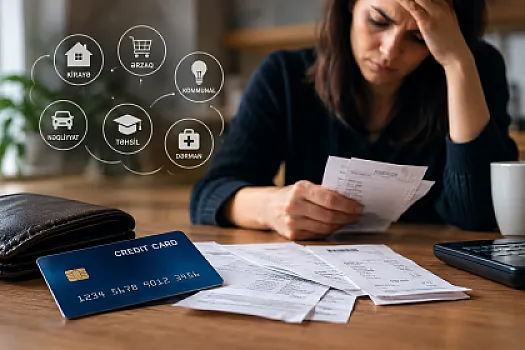
Kredit kartı bir çox insan üçün gözlənilməz xərcləri qarşılamaq, ayın sonunu gətirmək və ya böyük alış-verişi hissə-hissə ödəmək vasitəsidir. Lakin kartdakı limit real gəlir olmadığı halda, gündəlik xərclərin kredit hesabına ödənilməsi zamanla borcun böyüməsinə səbəb ola bilər.
Azərbaycan Mərkəzi Bankının son illərdə kredit kartları ilə bağlı tənzimləmələri sərtləşdirməsi də məhz bu riskin artması ilə əlaqələndirilir. Mərkəzi Bank 2025-ci ilin avqustunda bildirmişdi ki, son dövrlərdə istehlak kreditləri seqmentində kredit kartlarının yüksək artımı müşahidə olunub və bu artım əhalinin sərəncamında qalan gəlirlərinə nisbətdə borc yükünün yüksəlməsi ilə müşayiət edilib.
Kredit kartı niyə “əlavə maaş” kimi qəbul edilir?
Kredit kartının ən təhlükəli tərəflərindən biri insanın əlində faktiki olaraq olmayan pulun xərclənməsini mümkün etməsidir.
Məsələn, aylıq gəliri 1 000 manat olan şəxsin 5 000 manat kredit limiti olduğunu düşünək. Həmin 5 000 manat onun gəliri deyil. Lakin kart aktiv şəkildə istifadə olunduqda bu məbləğ psixoloji olaraq “əlimin altında olan pul” kimi qəbul edilə bilər.
Beləliklə, istehlakçı əvvəlcə gündəlik xərclərini kartla ödəyir, daha sonra maaş aldıqda həmin pulun bir hissəsini əvvəlki borcun ödənişinə yönəldir. Ayın sonuna yenidən pul çatmadıqda isə kartdan istifadə davam edir.
Nəticədə belə bir dövr yaranır:
Gəlir → borcun ödənişi → pul çatışmazlığı → kredit kartından yeni istifadə → yeni borc.
Bu proses təkrarlandıqca insan maaşını gələcək xərclərə deyil, keçmişdə etdiyi xərclərin ödənilməsinə sərf etməyə başlayır.
Ən böyük tələ: minimum ödəniş
Kredit kartı borcunun böyüməsində əsas mexanizmlərdən biri minimum ödənişdir.
Kart sahibinə hər ay borcun hamısını deyil, müəyyən minimum məbləğini ödəmək imkanı verilir. Bu, bir tərəfdən gecikmənin qarşısını almağa kömək edir, digər tərəfdən isə borcun uzun müddət bağlanmadan qalmasına gətirib çıxara bilər.
Məsələn, 2 000 manat borcu olan şəxs borcun hamısını ödəmək əvəzinə yalnız tələb olunan minimum məbləği ödəyirsə, qalan hissə növbəti aya keçir. Üstəlik, tətbiq olunan faiz və digər xərclərdən asılı olaraq borcun tam bağlanması daha uzun çəkə bilər.
ABŞ İstehlakçıların Maliyyə Müdafiəsi Bürosunun məlumatları da minimum ödənişin yalnız borcun bir hissəsini azaltdığını göstərir. Qurumun hesabatında qeyd edilir ki, minimum ödənişin bir hissəsi əvvəlcə hesablanmış faizlərə, haqlara və digər öhdəliklərə yönələ bilər və yalnız qalan hissə əsas borcu azaldır.
Yəni istehlakçı “mən hər ay ödəyirəm” düşüncəsinə qapıla bilər, amma əsas borcun azalması gözlənildiyindən daha yavaş gedə bilər.
Borc ödənilir, amma kart yenidən istifadə olunur
Kredit kartlarında başqa bir paradoks da budur: insan borcunu ödəyir, lakin eyni zamanda yenidən borclanır.
Məsələn:
kart üzrə 1 500 manat borc yaranır;
maaşdan 500 manat ödənilir;
borc 1 000 manata düşür;
lakin ay ərzində yenidən 600 manat kartdan istifadə edilir;
nəticədə borc cəmi 400 manat azalmış olur.
Bu proses bir neçə ay davam etdikdə istifadəçi ödəniş etdiyini görür, lakin borcun real sürətlə azalmasını hiss etmir.
Məhz buna görə kredit kartı borcunun idarə edilməsində əsas göstərici “ay ərzində nə qədər ödədim?” yox, “əsas borcum nə qədər azaldı?” sualıdır.
Kredit limiti artdıqca xərcləmə də arta bilər
Kredit kartı limitinin yüksək olması insanın maliyyə imkanlarının da yüksək olması demək deyil.
Mərkəzi Bank 2025-ci ildə kredit kartı limitlərinə yeni məhdudiyyət tətbiq edərkən borcalanın kredit kartı limitinin onun xalis vergidən sonrakı gəlirinin maksimum beş misli ilə məhdudlaşdırılmasını müəyyənləşdirib. Hesablamada şəxsin digər kredit təşkilatları qarşısındakı öhdəliklərinin də nəzərə alınması nəzərdə tutulub.
Bu dəyişiklik təsadüfi deyil. Mərkəzi Bankın təhlilinə görə, 2022-ci ilin sonundan 2025-ci ilin müəyyən dövrünə qədər istehlak kredit portfeli 55 faiz artdığı halda, kredit kartlarının istifadə olunmuş hissəsi 89 faiz artıb. Eyni dövrdə kartlarla aparılan əməliyyatların həcmi 2,5 dəfədən çox yüksəlib.
Başqa sözlə, kredit kartlarının istifadəsi istehlak kreditləri daxilində xüsusi diqqət çəkən istiqamətə çevrilib.
“Maaşım çatmır, kart kömək edir” düşüncəsi borc problemini gizlədə bilər
Kredit kartından davamlı istifadə edilməsinin ən ciddi siqnallarından biri onun gündəlik yaşayış xərclərini maliyyələşdirməyə başlamasıdır.
Əgər şəxs kartdan:
ərzaq;
kommunal ödənişlər;
yanacaq;
kirayə;
geyim;
digər gündəlik xərclər
üçün mütəmadi istifadə edirsə və maaş aldıqda borcu tam bağlaya bilmirsə, burada artıq kart sadəcə ödəniş vasitəsi deyil, gəlir çatışmazlığını kompensasiya edən kredit mənbəyinə çevrilir.
Bu vəziyyətdə əsas problem kart deyil. Problem gəlirlə xərclər arasında davamlı fərqin yaranmasıdır.
Faiz borcu niyə sürətlə böyüdür?
Kredit kartı borcunun digər kreditlərdən fərqli cəhətlərindən biri borcun dövr edən xarakter daşımasıdır.
Borcu tam bağlamadıqda qalıq məbləğ növbəti hesabat dövrünə keçir. Faiz hesablanması qaydaları bankdan və məhsuldan asılıdır. Məsələn, bir sıra kart məhsullarında faizlər gündəlik orta qalıq əsasında hesablanır.
Bu səbəbdən “bir az borcum qalıb” yanaşması uzun müddət davam etdikdə həmin borcun maliyyə yükü arta bilər.
ABŞ İstehlakçıların Maliyyə Müdafiəsi Bürosunun məlumatında 2022-ci ildə aybaay borc daşıyan kart istifadəçilərinin faiz və haqlara ciddi məbləğlər ödədiyi, bəzi istehlakçıların isə “davamlı borc” vəziyyətinə düşdüyü göstərilir. Bu rəqəmlər Azərbaycan bazarına birbaşa tətbiq edilə bilməz, lakin kredit kartı borcunun mexanizmini izah edən beynəlxalq nümunə kimi əhəmiyyətlidir.