Maaş çatmır, kredit kartı kömək etmir: Azərbaycanlılar niyə borclanır?
Gəlir artır, amma ayın sonu yenə də borcla başa çatır. Kredit kartı isə çıxış yolu olmaqdan çıxıb yeni öhdəliyə çevrilir – səbəb nədir?
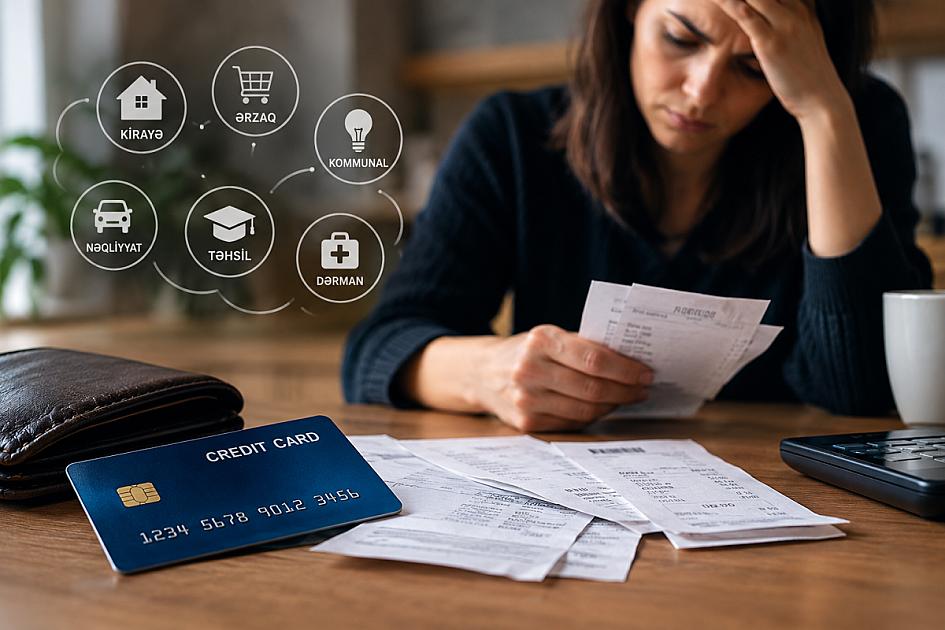
Ayın sonuna hələ bir neçə gün qalıb, amma maaş artıq bitib. Kommunal ödənişlər, ərzaq, nəqliyyat, kirayə, uşağın məktəb xərcləri, dərman, gözlənilməz bir xərc... Bütün bunlardan sonra ailə büdcəsində pul qalmır. Belə vəziyyətdə kredit kartı bir çox insan üçün “köməkçi”yə çevrilir.
Amma növbəti ay eyni vəziyyət təkrarlanır.
Bu dəfə isə maaşın bir hissəsi əvvəlki aydan qalan kredit kartı borcuna gedir. Beləliklə, insan gündəlik xərclərini qarşılamaq üçün yenidən kredit limitindən istifadə edir. Nəticədə borc bağlanmır, sadəcə bir aydan digərinə daşınır.
Bəs Azərbaycanlılar niyə getdikcə daha çox borclanır?
Maaşla xərclər arasındakı məsafə
Borclanmanın səbəblərindən danışarkən ilk növbədə gəlir və xərclər arasındakı fərqə baxmaq lazımdır.
Dövlət Statistika Komitəsinin məlumatına görə, 2026-cı ilin yanvar-iyul aylarında istehlak qiymətləri əvvəlki ilin eyni dövrü ilə müqayisədə 5,7 faiz, qida məhsulları üzrə isə 6,8 faiz artıb.
Bu rəqəmlər ailənin gündəlik büdcəsinə birbaşa təsir edən amillərdən biridir.
Ərzaq, xidmət, nəqliyyat və digər xərclərin bahalaşması nəticəsində əvvəlki maaşla müəyyən müddət ərzində idarə olunan ailə büdcəsi zaman keçdikcə daha tez tükənə bilər.
Burada əsas məsələ təkcə insanın nə qədər qazandığı deyil, qazancının nə qədərinin zəruri xərclərə getməsidir.
Kredit kartı: rahatlıq, yoxsa borc dövrəsi?
Kredit kartının əsas üstünlüyü pulun dərhal əlçatan olmasıdır.
Maaşın bitdiyi anda insanın qarşısına iki seçim çıxır: xərci təxirə salmaq və ya kredit kartından istifadə etmək.
İkinci variant daha asan görünür.
Lakin kredit kartından mütəmadi istifadə edilməyə başladıqda vəziyyət dəyişir. İnsan artıq gələcək maaşının bir hissəsini əvvəlcədən xərcləmiş olur.
Mərkəzi Bank 2025-ci ildə istehlak kredit kartları üzrə borclanmanın sürətli artımını və borc yükünün sərəncamda qalan gəlirdə payının yüksəlməsini qeyd edib. Bu səbəbdən kredit kartları üzrə borclanmanın məhdudlaşdırılması istiqamətində yeni tələblər tətbiq olunub.
Hazırkı tənzimləməyə əsasən, istehlak kredit kartı limiti borcalanın xalis vergidən sonrakı gəlirinin maksimum 5 misli ilə məhdudlaşdırılır və hesablamada digər kredit öhdəlikləri də nəzərə alınır.
Bu dəyişiklik özü də problemin miqyasına dair mühüm siqnaldır: söhbət sadəcə fərdi maliyyə vərdişlərindən deyil, izafi borclanma riskindən gedir.
Ən təhlükəli məqam: bir borcla digərini bağlamaq
Borc probleminin daha mürəkkəb mərhələsi kredit kartının gündəlik xərclər üçün deyil, əvvəlki borcu ödəmək üçün istifadə edilməsidir.
Məsələn:
Maaş – 1000 manat
Kirayə – 350 manat
Kommunal və rabitə – 100 manat
Ərzaq – 300 manat
Nəqliyyat – 100 manat
Digər zəruri xərclər – 150 manat
Ayın sonunda: 0 manat
Gözlənilməz 150 manatlıq xərc çıxır.
Bu zaman kredit kartından istifadə edilir.
Növbəti ay həmin 150 manat artıq yeni ayın büdcəsində də yük yaradır. Əgər maaş yenə bütün xərcləri qarşılamağa kifayət etmirsə, kredit kartından yenidən istifadə edilir.
Beləcə, borc bir dəfəlik ehtiyacdan davamlı maliyyə mexanizminə çevrilir.
“Maaşım çatmır” deyənlərin hamısı plansız xərcləyir?
Bu suala birmənalı cavab vermək mümkün deyil.
Borclanmanın səbəbi hər ailədə eyni olmur.
Bəzi hallarda əsas problem gəlirin aşağı olmasıdır. Bəzi ailələrdə isə gəlir kifayət qədər olsa belə, böyük kredit ödənişləri büdcənin əhəmiyyətli hissəsini aparır.
Digər qrupda isə gözlənilməz xərclər – xəstəlik, təmir, təhsil, ailə tədbirləri və digər ödənişlər – insanı borclanmağa məcbur edə bilər.
Ona görə də kredit kartından istifadə edən hər kəsi “plansız xərcləyən” kimi təqdim etmək düzgün olmaz.
Əsas sual budur:
İnsan kredit götürməsə, həmin ayın zəruri xərclərini qarşılaya biləcəkmi?
Əgər cavab “xeyr”dirsə, problem artıq sadəcə maliyyə intizamında deyil.
Mərkəzi Bankın məlumatına görə, 2026-cı ilin əvvəlindən ölkədə ümumi kredit portfeli də artım göstərib: 1 yanvar 2026-cı ildə 30,063 milyard manat olan kredit portfeli 1 avqust 2026-cı ildə 32,095 milyard manata çatıb.
2025-ci ilin yekunlarına dair Mərkəzi Bankın məlumatında isə istehlak kreditləri portfelinin 10,8 faiz artaraq 9,4 milyard manata çatdığı bildirilir.
Bu göstəricilər əhalinin kreditdən istifadəsinin iqtisadi sistemdə əhəmiyyətli yer tutduğunu göstərir. Lakin kredit portfelinin artması avtomatik olaraq bütün insanların maliyyə vəziyyətinin pisləşməsi demək deyil. Burada kreditlərin hansı məqsədlə götürüldüyü, gəlirlərin dinamikası və borcun ödənilmə qabiliyyəti də ayrıca araşdırılmalıdır.
Borclanma məsələsinə yalnız bankların verdiyi kredit prizmasından baxmaq da kifayət etmir.
Müasir dövrdə kredit almaq daha asandır. Xüsusilə məsafədən kreditləşmə insanların bir neçə dəqiqə ərzində maliyyə öhdəliyi götürməsinə imkan verir.
Mərkəzi Bank 2026-cı ilin iyununda məsafədən istehlak kreditləri ilə bağlı yeni mexanizmlər açıqlayıb. Oktyabrın 1-dən qüvvəyə minəcək dəyişikliklərə əsasən, vətəndaşlar Azərbaycan Kredit Bürosunun sistemi üzərindən öz adına məsafədən kredit rəsmiləşdirilməsini könüllü şəkildə məhdudlaşdıra biləcəklər. Həmçinin müəyyən məbləğlər üçün kredit vəsaitinin verilməsində gözləmə müddəti tətbiq ediləcək.
Bu yanaşmanın məqsədi kredit götürmə prosesində düşünmək üçün əlavə imkan yaratmaq və istehlakçının müdafiəsini gücləndirməkdir.
Maliyyə mütəxəssislərinin bu mövzuda diqqət çəkdiyi əsas məsələlərdən biri borc yükünün real gəlirlə müqayisə edilməsidir.
Sadə qayda belədir: insan yalnız aylıq ödənişi deyil, bütün kredit və kart öhdəliklərinin birlikdə büdcəsinə nə qədər təsir etdiyini hesablamalıdır.
Çünki “bu ay ödəyərəm” düşüncəsi növbəti ay da təkrarlanırsa, problem artıq bir dəfəlik maliyyə çatışmazlığı deyil.
Digər tərəfdən, ailə büdcəsində gözlənilməz xərclər üçün ehtiyatın olmaması da insanları kreditə daha həssas edir.
Mərkəzi Bankın 2026-cı ilin II rübü üzrə keçirdiyi ev təsərrüfatları sorğusunun məqsədləri arasında məhz əhalinin istehlak və yığım davranışları, borc yükü və borca xidmət imkanlarının öyrənilməsi də yer alır.
Maaşın ayın sonuna çatmaması həmişə çox xərcləmək demək deyil.
Bəzən qiymətlərin artması, gəlirin xərclərlə ayaqlaşmaması, əvvəlki kreditlərin ödənişi və gözlənilməz xərclər ailə büdcəsini sıxışdırır.
Kredit kartı isə belə vəziyyətdə problemi həll edən vasitədən daha çox, problemi növbəti aya keçirən mexanizmə çevrilə bilər.
Ən təhlükəli məqam isə borcun məbləğindən çox onun davamlı xarakter almasıdır: insan maaş alır, əvvəlki borcu ödəyir, gündəlik xərcləri üçün yenidən borclanır və növbəti maaşı gözləməyə başlayır.