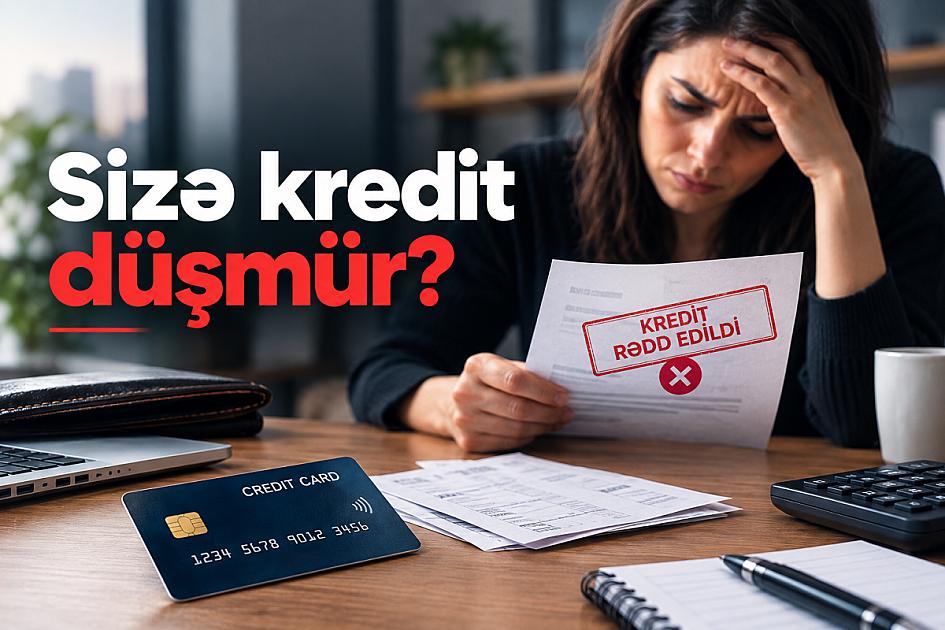
“Sizə kredit düşmür” – Banklar bu qərarı necə verir?
Kredit üçün banka müraciət edən şəxslərin bir qismi heç bir izahat almadan “sizə kredit düşmür” cavabı ilə qarşılaşır. Bəs bank bu qərarı nəyə əsasən verir? Maaşın məbləği, əvvəlki kreditlər, gecikmələr, mövcud borclar və kredit tarixçəsi nə qədər rol oynayır?
Kredit almaq istəyən vətəndaş üçün proses bəzən sadə görünür: gəlirini göstərir, tələb olunan sənədləri təqdim edir və bankın cavabını gözləyir. Lakin bankın daxilində müraciət daha mürəkkəb qiymətləndirmədən keçir.
Burada əsas sual yalnız “bu şəxsin maaşı nə qədərdir?” olmur. Bank həm də borcalanın əvvəlki ödəniş davranışına, hazırda üzərində olan kredit öhdəliklərinə, borc yükünə və krediti qaytarmaq ehtimalına baxır.
Kredit qərarının əsas hissələrindən biri kredit tarixçəsidir.
Azərbaycan Kredit Bürosunun məlumatına görə, kredit skorinqi statistik modellər əsasında borcalanın krediti qaytarmaq qabiliyyətini və maliyyə intizamını qiymətləndirir. FinScore modelində 1-dən 1000-ə qədər şkala tətbiq olunur və yüksək skor krediti vaxtında qaytarmaq ehtimalının daha yüksək olduğunu göstərir.
Skorun formalaşmasına təsir edən əsas kateqoriyalar arasında əvvəlki ödəniş tarixçəsi, hazırda aktiv olan kreditlər və onların ödənişi, kredit tarixçəsinin müddəti, kreditlərin növləri, yenilənən kreditlər üzrə davranış və bəzi demoqrafik məlumatlar yer alır.
Yəni əvvəllər götürülmüş kreditin vaxtında ödənilməsi də, gecikdirilməsi də gələcək kredit müraciətlərinin qiymətləndirilməsinə təsir göstərə bilər.
“Maaşım var, niyə kredit vermirlər?”
Vətəndaşların ən çox verdiyi suallardan biri budur.
Məsələ ondadır ki, bank üçün təkcə gəlirin olması kifayət etmir. Gəlirlə mövcud borc öhdəliklərinin nisbəti də əhəmiyyət daşıyır.
Mərkəzi Bankın kredit risklərinin idarə edilməsi çərçivəsində borcalanın borc yükü, o cümlədən kreditlər üzrə aylıq ödənişləri və digər borc öhdəlikləri nəzərə alınır. Normativ sənədlərdə borcun gəlirə nisbəti — DTI — borcalanın aylıq borc yükünün gəlirinə nisbəti kimi müəyyən edilir.
Məsələn, şəxsin aylıq gəliri yüksək olsa belə, artıq bir neçə krediti, kredit kartı limiti və digər öhdəlikləri varsa, yeni kredit üçün risk göstəricisi arta bilər.
Başqa sözlə, bankın hesablamasında:
gəlir – mövcud borc öhdəlikləri = yeni kredit üçün maliyyə imkanının qiymətləndirilməsi
kimi yanaşma mühüm rol oynayır.
Kredit kartı limiti də borc yükünə təsir edə bilərmi?
Kredit kartları bu məsələdə xüsusilə diqqət çəkir.
Çünki kredit kartı yalnız alış-veriş vasitəsi deyil, həm də kredit xəttidir. Mərkəzi Bankın kredit risklərinin idarə edilməsi ilə bağlı qaydalarında borc yükünün hesablanmasında kredit xətlərinin də nəzərə alınması nəzərdə tutulur.
Bu o deməkdir ki, şəxsin bir neçə kredit kartı və digər aktiv kredit öhdəlikləri varsa, yeni kredit üçün qiymətləndirmə zamanı ümumi borc vəziyyəti əhəmiyyət daşıya bilər.
Bir dəfə gecikmə kredit almağa mane olur?
Gecikmənin olması avtomatik olaraq “ömürlük kredit qadağası” demək deyil.
Lakin ödəniş tarixçəsi bankın risk qiymətləndirməsində nəzərə alınan əsas göstəricilərdən biridir. Azərbaycan Kredit Bürosu da skorinqin formalaşmasında əvvəlki ödəniş tarixçəsi və maliyyə davranışının rolunu göstərir.
Burada gecikmənin müddəti, təkrarlanması, borcun sonradan necə bağlanması və digər kredit davranışları əhəmiyyətli ola bilər.
Ona görə “keçmişdə kreditimi gecikdirmişdim, amma indi hamısını bağlamışam” demək kredit tarixçəsində həmin məlumatın ümumiyyətlə görünməyəcəyi anlamına gəlmir.
Banklar kredit tarixçəsini haradan əldə edir?
“Kredit büroları haqqında” Qanuna əsasən kredit büroları kredit tarixçəsini təşkil edən məlumatları toplayır, saxlayır, təhlil edir və kredit hesabatları təqdim edir. Kredit təşkilatları da kredit tarixçələrini təşkil edən məlumatları kredit bürolarına təqdim etməlidirlər.
Kredit tarixçəsinə cari və ödənilmiş borclar, borc öhdəlikləri və ödəmə qabiliyyəti ilə bağlı qiymətləndirmə üçün lazım olan digər məlumatlar daxil ola bilər.
Bu səbəbdən başqa bankdan götürülmüş kredit də yeni kredit müraciətinin qiymətləndirilməsində əhəmiyyət daşıya bilər.
“Kredit tarixçəm təmizdir, yenə də niyə imtina etdilər?”
Bu da mümkündür.
Çünki kredit tarixçəsinin müsbət olması avtomatik olaraq hər banka və hər məbləğə kredit veriləcəyi anlamına gəlmir.
Bankların öz kredit siyasətləri və risk qiymətləndirmə sistemləri var. Kredit risklərinin idarə edilməsi qaydaları banklardan kredit tələbi üzrə borcalanın kredit risklərini təhlil etməyi və qərarı sənədləşdirməyi tələb edir.
Buna görə eyni şəxs bir bankdan kredit ala, digər bankdan isə imtina cavabı ala bilər.
Bank imtinanın səbəbini deməyə borcludurmu?
Burada vətəndaş üçün mühüm məqam var.
Mərkəzi Bankın kredit risklərinin idarə edilməsi qaydasına görə, kredit verilməsindən imtina edildikdə bank müraciət edən şəxsin sorğusu əsasında imtinanın səbəblərini göstərməklə aydın yazılı cavab verməlidir.
Deməli, “sizə kredit düşmür” cavabı ilə kifayətlənmək məcburiyyətində deyilsiniz. İmtinanın səbəbini bankdan yazılı şəkildə soruşmaq mümkündür.
Bu səbəb kredit tarixçəsi, borc yükü, gəlirin qiymətləndirilməsi, bankın daxili risk meyarları və digər amillərlə bağlı ola bilər.
Vətəndaş öz kredit tarixçəsini yoxlaya bilər
Kredit almaqdan əvvəl şəxsin öz kredit tarixçəsinə baxması da vacib addımlardan biridir.
Azərbaycan Kredit Bürosu Findoc platforması vasitəsilə kredit hesabatı və skorinq xidmətləri təqdim edir. Büro bildirir ki, fiziki şəxslər müəyyən sayda kredit hesabatını və skorinq məlumatını ödənişsiz əldə edə bilirlər.
Bu hesabatda şəxsin adına olan kredit öhdəlikləri və kredit tarixçəsi ilə bağlı məlumatları yoxlamaq mümkündür.
Kredit tarixçəsində səhv varsa nə etməli?
Bəzən problem borcalanın davranışında deyil, məlumatın səhv təqdim edilməsində ola bilər.
Qanuna əsasən, şəxs kredit hesabatında yanlış məlumat aşkar etdikdə həmin məlumatın düzəldilməsi üçün kredit bürosuna və məlumat təchizatçısına müraciət edə bilər. Kredit bürosu müraciəti aldıqdan sonra məlumatın düzgünlüyünün yoxlanılması üçün araşdırma aparmalıdır.
Bu səbəbdən kreditdən imtina alan şəxsin ilk addımlarından biri “mənim kredit tarixçəm necə görünür?” sualına cavab tapmaq ola bilər.
1 oktyabrdan yeni dəyişikliklər də qüvvəyə minir
Mövzu 2026-cı ilin payızında xüsusilə aktualdır.
Mərkəzi Bankın iyunun 25-də açıqladığı dəyişikliklərə əsasən, 1 oktyabr 2026-cı ildən məsafədən istehlak kreditlərinin rəsmiləşdirilməsi və kredit limitlərinin artırılması ilə bağlı yeni təhlükəsizlik mexanizmləri tətbiq ediləcək.
Vətəndaş öz adına məsafədən kredit rəsmiləşdirilməsinə bütün kredit təşkilatları üzrə məhdudiyyət qoya biləcək. Bunun üçün Azərbaycan Kredit Bürosunun Findoc platformasından istifadə etmək mümkün olacaq. Bundan başqa, yalnız müəyyən kredit təşkilatına münasibətdə də məhdudiyyət tətbiq edilə biləcək.
Məsafədən bağlanan istehlak kreditlərində vəsaitin verilməsi üçün də gözləmə müddəti müəyyənləşdirilib: kredit məbləği minimum əmək haqqının iki mislinədək olduqda 2 saat, bu həddən çox olduqda isə 24 saat.
Bəs “kredit düşmür” deyən vətəndaş nə etməlidir?
Mütəxəssislərin yanaşmasını araşdırarkən vətəndaş üçün praktik olaraq bir neçə məsələ ön plana çıxır:
əvvəlcə kredit tarixçəsini yoxlamaq;
aktiv kredit və kredit kartlarının ümumi yükünü hesablamaq;
əvvəlki gecikmələrin olub-olmadığını müəyyənləşdirmək;
gəlirin sənədlərlə düzgün əks olunub-olunmadığını yoxlamaq;
bankdan imtinanın səbəbini yazılı şəkildə tələb etmək;
kredit tarixçəsində səhv məlumat varsa, onun düzəldilməsi üçün müraciət etmək.
Əgər bankla bağlı hüququnun pozulduğunu düşünən vətəndaşın şikayəti varsa, Mərkəzi Bank maliyyə xidmətləri istehlakçılarının hüquqlarının müdafiəsi ilə bağlı müraciətlərə baxdığını bildirir.
“Sizə kredit düşmür” cümləsinin arxasında tək bir səbəb dayanmır. Bankın qərarı borcalanın gəliri, mövcud borc yükü, əvvəlki ödəniş davranışı, kredit tarixçəsi, skorinq nəticəsi və bankın daxili risk siyasəti kimi bir neçə amilin qiymətləndirilməsi ilə formalaşa bilər.
Ən vacib məqam isə budur: kreditdən imtina alan şəxs qərarın səbəbini soruşa və öz kredit tarixçəsini yoxlaya bilər. Beləliklə, “kredit düşmür” kimi ümumi cavabın arxasında konkret problemin nə olduğunu müəyyənləşdirmək mümkündür.